賣出股票後,實際入帳的金額會比「成交價 × 股數」少一些,少掉的部分裡,有一筆是證券交易稅,這篇將說明證交稅怎麼收,以及各類商品的稅率差在哪裡。
證交稅怎麼收?
證券交易稅是政府針對有價證券交易課徵的稅,有三個特性:
- 只在賣出時收:買進不課證交稅,所以同一筆標的買進再賣出,證交稅只會出現一次。
- 由券商代扣:賣出成交後,券商會在交割時一併結算並代為繳納。
- 按成交金額計算:課稅的基礎是賣出手中持股的成交金額,不是獲利。
第三點值得特別注意:即使這筆交易是虧損賣出,證交稅一樣要繳,停損的時候,實際拿回的錢會比心裡算的再少一些,原因通常就在這裡。
不同商品的稅率不一樣
| 商品類別 | 賣出時證交稅 | 說明 |
| 股票(一般交易) | 0.3% | 上市、上櫃、興櫃皆適用 |
| 股票(現股當沖) | 0.15% | 減半優惠,現行適用至 2027 年 12 月 31 日 |
| ETF(股票型) | 0.1% | 依受益憑證的稅率課徵 |
| 債券 ETF | 目前停徵 | 停徵措施訂有期限,適用情形以財政部公告為準 |
以買賣一張 100 元的股票為例(成交金額 10 萬元),賣出時的證交稅是 300 元;同樣價位的股票型 ETF,證交稅只要 100 元。
再把買進與賣出各一次的手續費加進來:
- 股票:手續費共約 285 元 + 證交稅 300 元 = 約 585 元
- 股票型 ETF:手續費共約 285 元 + 證交稅 100 元 = 約 385 元
換算成股價,這張 100 元的股票要漲到約 100.59 元,這筆買賣才真正打平;同樣價位的 ETF 則是約 100.39 元,兩者都以手續費上限計算,若享有手續費折讓,門檻會再低一些。
還有哪些成本要算進去?
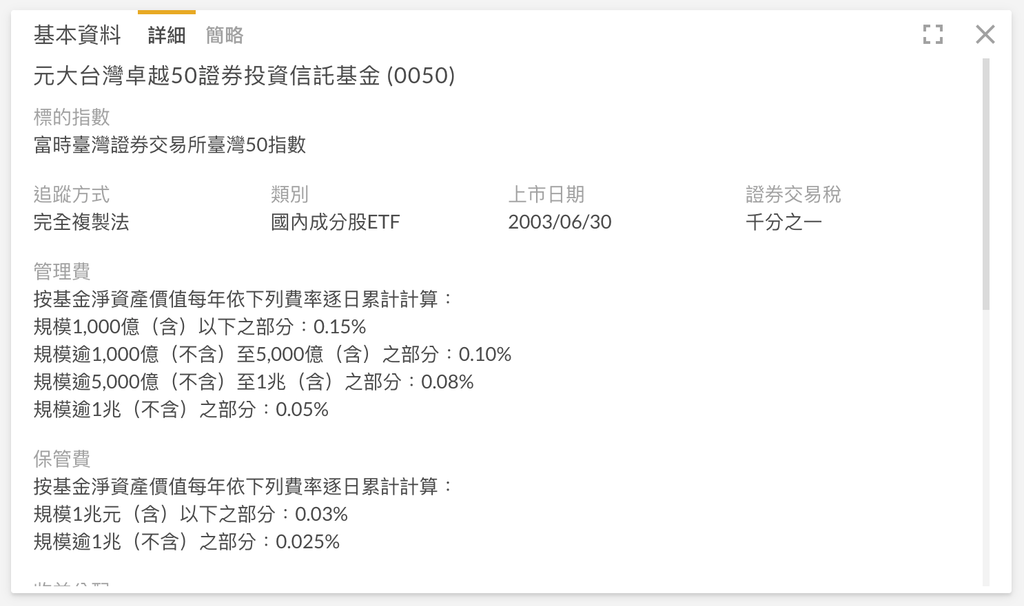
除了證交稅,還有 ETF 內扣費用(持有期間持續發生),即經理費與保管費等營運成本,反映在 ETF 的淨值裡,不會出現在對帳單上,只要還持有就一直在計算,與有沒有買賣無關。各檔 ETF 的內扣費用可參考富果卡片資訊。
常見問題
Q:買進股票要繳證交稅嗎?
不用,證交稅只在賣出時課徵,買進只需支付手續費。
Q:賠錢賣出也要繳證交稅嗎?
要,證交稅按成交金額計算,與這筆交易賺或賠無關。
Q:賣零股的證交稅率也一樣嗎?
一樣。零股與整股適用相同稅率,依成交金額計算。
Q:為什麼 ETF 的稅率比股票低?
兩者在稅法上的分類不同,ETF 屬於受益憑證,依證券交易稅條例適用 0.1% 的稅率,股票則適用 0.3%。
吉盈小提醒:證交稅是按成交金額計算的固定成本,不論賺賠都要繳,下單前把稅費一起估進去,對實際報酬率的掌握會比較準確。